La catedrática de Derecho Financiero y Tributario de la Universidad de Alicante, Aurora Ribes Ribes, ha sido reconocida por el Centro de Estudios Financieros (CEF), que ha premiado su trabajo Aspectos conflictivos de la tributación de los nómadas digitales (y otros impatriados) en España, en la modalidad de «Tributación». Además, ha sido publicado en la Revista de Contabilidad y Tributación de diciembre 2025.
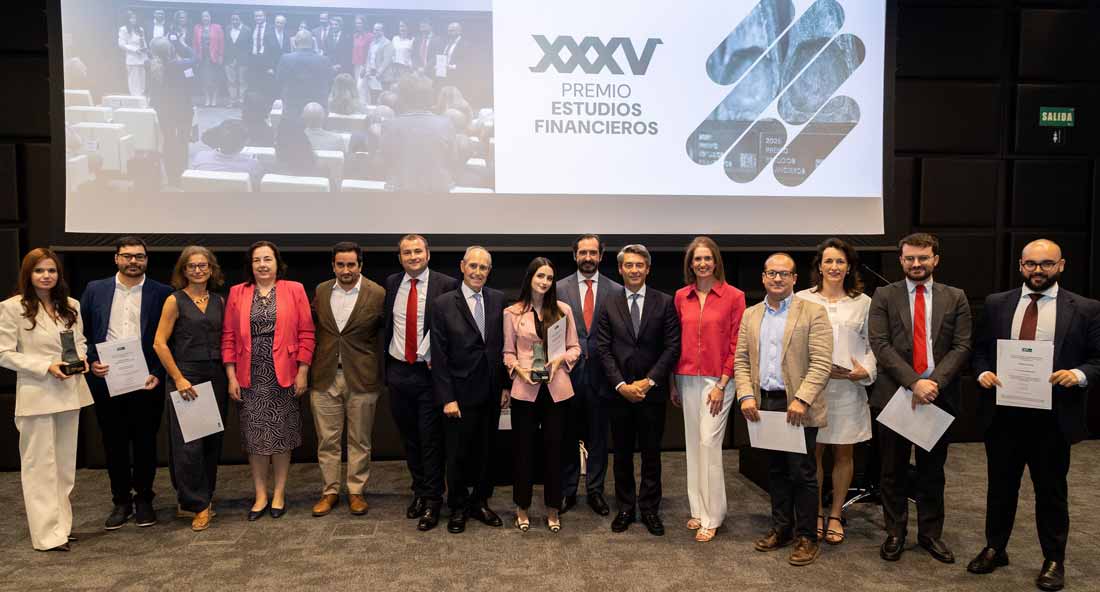
Con ocasión de la 35ª Edición del Premio Estudios Financieros, el jurado designado, compuesto por expertos en Derecho Financiero y Tributario del ámbito académico, administrativo y del ejercicio profesional, ha seleccionado el estudio científico de la profesora Ribes. Este prestigioso galardón, referente en el ámbito nacional, pretende reconocer y estimular la labor investigadora de los estudiosos de la materia tributaria, y valora especialmente el carácter práctico y la originalidad de los trabajos presentados.
En un contexto cada vez más globalizado, caracterizado por el vertiginoso aumento del teletrabajo y la fuerte competencia de los países de nuestro entorno por atraer talento extranjero y captar nómadas digitales hacia su territorio, el régimen español de impatriados fue redefinido en 2023, con el fin de flexibilizar su aplicación y extenderla a nuevos perfiles.
España, el principal destino para nómadas digitales
España «ocupa en 2024 el primer puesto como destino principal de los nómadas digitales, superando ya incluso a Portugal», según el índice VisaGuide.World Digital Nomad. De esta política fiscal estratégica participan, asimismo, Bélgica, Francia, Grecia, Holanda, Italia, Portugal, Reino Unido y Suecia, si bien la autora concluye en su trabajo que el régimen fiscal especial español es uno de los más competitivos del marco europeo.
Como destaca la profesora Ribes, el régimen español prevé en la actualidad un ámbito subjetivo más amplio en comparación con sus análogos italiano y portugués -sus principales competidores-. «En la versión vigente del régimen italiano, solo pueden ser beneficiarios los empleados y los trabajadores por cuenta propia altamente especializados (rentas artísticas y profesionales), quedando fuera los empresarios, los perceptores de cánones por patentes, así como muchos nómadas digitales que trabajan como influencers, traders, etc., al no tener una alta especialización. Y ello sin olvidar que en Italia los impatriados tributan por su renta mundial, lo que también podría disuadir a los nómadas digitales cualificados de residir en este país. Igualmente, el nuevo régimen portugués presenta un alcance menor, al haberse transformado en un incentivo fiscal más orientado a la investigación científica y a la innovación».
Problemática de la tributación de los contribuyentes desplazados a España
El trabajo analiza la problemática derivada de la tributación de los contribuyentes desplazados a España, incidiendo en las cuestiones de mayor complejidad e impacto que suscita la aplicación práctica del régimen en la actualidad. Se examinan de manera pormenorizada todos los supuestos (nómadas digitales, administradores, emprendedores, profesionales altamente cualificados para empresas emergentes y actividades de I+D+i, etc.), al objeto de clarificar los requisitos exigibles.
Entre otras novedades del régimen fiscal, la autora resalta «la posible extensión del mismo al cónyuge e hijos menores de 25 años (o cualquiera que sea su edad en caso de discapacidad), e incluso al progenitor cuando no exista vínculo matrimonial, siempre que la suma de sus bases liquidables -general y del ahorro- calculadas con arreglo al régimen sea inferior, en cada uno de los períodos impositivos, a la base liquidable del contribuyente ‘principal’ al que están asociados».
Este cambio, señala la catedrática, «destaca el carácter avanzado del régimen español», puesto que en países como Italia «esta extensión no está contemplada»; si bien la autora sugiere además la conveniencia «de extender el régimen a parejas de hecho debidamente registradas, con independencia de la existencia de descendientes en común».
En la misma línea, se analizan otros incentivos del régimen previsto en el artículo 93 de la Ley del Impuesto sobre la Renta de las Personas Físicas, tales como los relativos al Modelo 720, el exit tax y las implicaciones en el ámbito del Impuesto sobre el Patrimonio y el Impuesto Temporal de Solidaridad de las Grandes Fortunas.
Un aspecto especialmente criticado por la profesora Ribes es el atinente a la fiscalidad de la vivienda habitual de los impatriados. Frente al criterio de la Dirección General de Tributos y del Tribunal Económico-Administrativo Central (TEAC) (Resolución de 17 de julio de 2025) que exigen la imputación de rentas al contribuyente por el inmueble sito en España que utiliza como residencia habitual, la autora defiende que estamos ante un supuesto de no sujeción que, por tanto, no debería tributar. A su juicio, dicho inmueble cubre la necesidad vital de residencia, por lo que no genera renta (ni real ni potencial) susceptible de ser gravada.
La investigación aborda igualmente, desde una perspectiva crítica, las consecuencias de la adhesión al régimen de impatriados en relación con los convenios para evitar la doble imposición internacional.
Propuestas para la mejora del régimen fiscal de nómadas digitales
El trabajo científico concluye con una serie de propuestas de mejora del régimen actual, tras examinar su adecuación constitucional y acomodo al Derecho europeo. En este sentido, la profesora Ribes sostiene «la ausencia de tacha alguna de inconstitucionalidad del régimen, en el bien entendido que si bien introduce desigualdad tributaria, dicho trato desigual, conforme a la doctrina del TC, presenta una justificación objetiva y razonable y no resulta desproporcionado». Tampoco aprecia quiebra alguna del Derecho de la UE.
Según la catedrática de la UA, «el régimen de impatriados no encierra una discriminación inversa que, en detrimento de los residentes ordinarios, pudiera lesionar la libertad de circulación de trabajadores. No cumple los requisitos para ser considerado una ayuda de Estado prohibida por el ordenamiento europeo y no falsea la libre competencia, respetando plenamente los postulados comunitarios».