Este es uno de los pocos casos de información contable de una empresa privada de principios/mediados del siglo XIX que se ha conservado hasta nuestros días
El trabajo analiza los momentos iniciales de la empresa Real Compañía Asturiana de Minas (1833-1853) gracias el estudio de los libros de contabilidad que se guardan en el Archivo Histórico de la empresa. Los resultados revelan que la contabilidad de la compañía priorizaba la rendición de cuentas frente a la toma de decisiones
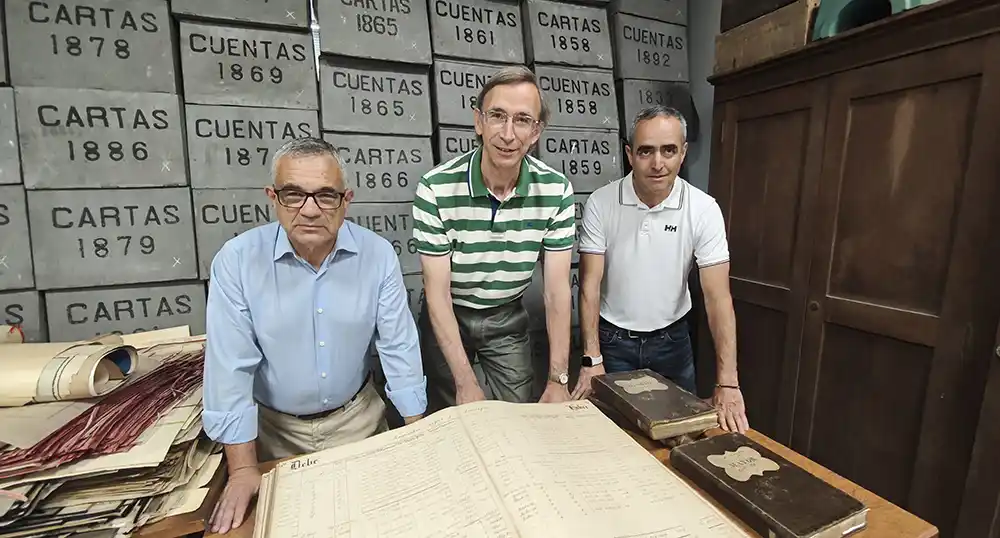
Una investigación de la Universidad de Oviedo reconstruye los orígenes contables de una empresa minera pionera en la industrialización asturiana. El estudio sobre los primeros años de la Real Compañía Asturiana de Minas (1833-1853) revela que la compañía empleó un sistema de contabilidad por partida simple apoyado en libros auxiliares que, pese a su aparente sencillez, proporcionaba información relevante para la gestión y la rendición de cuentas.
El trabajo concluye que la contabilidad tenía una función principalmente registral e informativa, más orientada al control de la actividad que a la toma de decisiones empresariales. La investigación, realizada por el Departamento de Contabilidad de la Universidad de Oviedo, fue publicada este pasado verano en la revista científica Revista de Contabilidad – Spanish Accounting Review, de gran impacto en su área del conocimiento.
Los autores del trabajo recuerdan que, en 1833, se constituyó la Real Compañía Asturiana de Minas, que puede considerarse una empresa pionera de la industrialización en Asturias. Es además un claro ejemplo de la política de financiación exterior que se adoptó en España en los comienzos de la actividad industrial. Aunque la idea inicial era establecer una industria siderúrgica, finalmente se constituyó para explotar las minas de carbón de Arnao (Asturias). El ámbito de estudio se centra en la época de la actividad puramente minera de la compañía (años 1833 a 1853), puesto que a partir de 1853 se reorganizó para ampliar su objeto a la actividad metalúrgica.
Los investigadores acudieron al Archivo Histórico de la Real Compañía Asturiana de Minas y recopilaron toda la información contable disponible en el periodo estudiado. La metodología utilizada consistió en la identificación de los libros de contabilidad del periodo considerado, su estudio y posterior análisis en el contexto de la normativa de la época.
«La Real Compañía Asturiana de Minas constituye un caso excepcional para comprender cómo se financiaron y organizaron las primeras iniciativas industriales de gran dimensión en Asturias y en España», señala Pedro Lorca Fernández. «La conservación de sus registros contables nos permite observar con gran detalle la realidad económica de una empresa pionera en pleno proceso de industrialización», añade el investigador.
Yacimiento de hulla en Arancés
La actividad minera en Asturias se venía desarrollando, al menos, desde el siglo XVI. En concreto, en Avilés, la primera referencia de la explotación de carbón se refiere a un yacimiento superficial de hulla en Arancés (Castrillón). De esta primera actividad minera no se vuelve a tener noticias hasta el 15 de noviembre de 1625, cuando se habla de una Cédula de S.M. para que Andrés Martínez Ballesteros pudiera beneficiarse de una serie de minas, entre ellas, una de carbón de piedra en Avilés. Se trataba de pequeñas explotaciones artesanales y sin mecanización.
El siglo XVIII supuso la llegada de la Ilustración a España y, por tanto, el impulso de la industrialización. El político ilustrado Gaspar Melchor de Jovellanos ya anticipaba en 1789 la especial importancia que tendría el carbón para el desarrollo de la industria en su Informe sobre el beneficio del carbón de piedra y la utilidad de su comercio. Para cumplir los objetivos de industrialización, después de algunos estudios técnicos, se puso en marcha una explotación de carbón mineral en Avilés.
En la Real Orden de 28 de noviembre de 1833 se establecía que la compañía gozaría de la denominación y título de Real Compañía Asturiana de Minas y podría colocar el escudo de armas reales en sus edificios, talleres y almacenes, gozando de las franquicias, exenciones y prerrogativas que tenían tales establecimientos. Los preparativos al laboreo se iniciaron en el mes de diciembre del mismo año 1833.
En los libros de contabilidad de la empresa, el viernes, 20 de diciembre de 1833, aparecen relacionados los primeros jornales —según se recoge en el Libro de obreros— y, en enero de 1834, comienza el acopio de madera y otros materiales para realizar el arco de entrada al primer pozo, que se empieza a excavar en el mes de febrero, lo que revela la fecha de inicio de la empresa.
Los libros de contabilidad, como tales, tienen sus primeros apuntes en el año 1836, sin perjuicio de que hay hojas sueltas de contabilidad desde el 27 de septiembre de 1833. Con el paso del tiempo, la mina se fue agotando, con lo que fue preciso ampliar los trabajos de extracción por debajo del mar. Esta explotación continuó hasta poco antes de su clausura, en septiembre de 1915, fecha en que se suspenden todos los trabajos «por estar arrancado todo el carbón» y por las inundaciones de agua de mar que sufría el pozo.
Un sistema simple pero eficaz
En el periodo analizado (1833-1853), la contabilidad de la compañía era muy sencilla conforme a un sistema de partida simple, mediante la agrupación de apuntes de otros libros auxiliares en un libro diario en el que se podía atisbar un sistema de partida doble. Pese a la sencillez del sistema, se ha podido constatar cómo se podía obtener información de gran interés para los socios y gestores de la empresa. Es necesario destacar que, en algunos aspectos, la contabilidad no se ajustaba plenamente a la legalidad vigente, en cuestiones como la legalización de los libros y el incumplimiento de ciertas formalidades en su llevanza. Es relevante además el hecho de que la empresa completaba aspectos informativos a través de la llevanza de libros complementarios que permitían dar respuesta a las necesidades informativas de los socios.
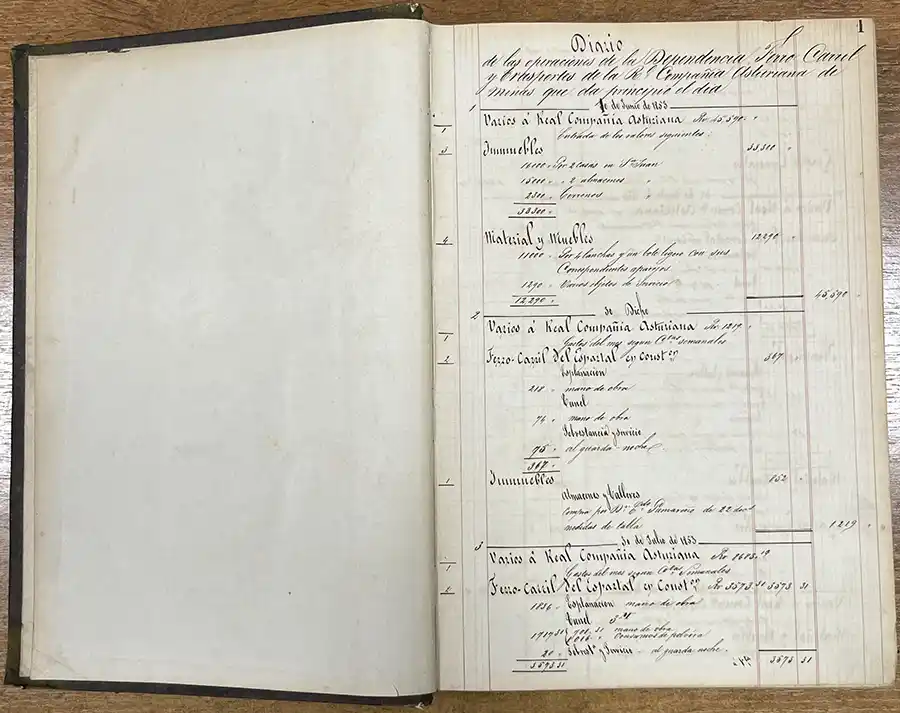
«Lo más llamativo es comprobar que, con un sistema contable aparentemente simple, la compañía era capaz de generar información suficiente para supervisar la actividad y rendir cuentas a sus propietarios», explica Javier de Andrés. «Los resultados muestran que la contabilidad estaba concebida principalmente como una herramienta de registro y control, más que como un instrumento para apoyar la toma de decisiones empresariales», añade este investigador.
De este análisis se puede concluir que la contabilidad en esta empresa se utilizaba más como método de registro y dación de cuenta que como herramienta para la toma de decisiones. En este hecho quizá tuvo un peso importante la circunstancia de que la compañía solo contara con tres socios, por lo que era relativamente sencillo atender a las demandas de información, cumpliendo con una rendición de cuentas prácticamente personalizada y con unos costes mínimos.
Cabe destacar, por último, la enorme dificultad para obtener los datos del estudio, motivada principalmente por los cambios de estilos en la escritura caligráfica, dependiendo de la persona que cubría los libros y documentos; por el deterioro de algunos documentos, normalmente por humedad, deslucido o rotura; y por la falta de libros o notas aclaratorias de los documentos que se estudiaban.
«La recuperación y análisis de esta documentación ha supuesto un importante reto metodológico», destaca Manuel Fuente Bayón. «Son muy escasos los archivos empresariales privados de la primera mitad del siglo XIX que se han conservado con este nivel de detalle y que permiten reconstruir la evolución económica y contable de una empresa de manera tan precisa», concluye este investigador.

 nació como un proyecto siderúrgico, pero finalmente se constituyó para explotar las minas de carbón de Arnao (Asturias))